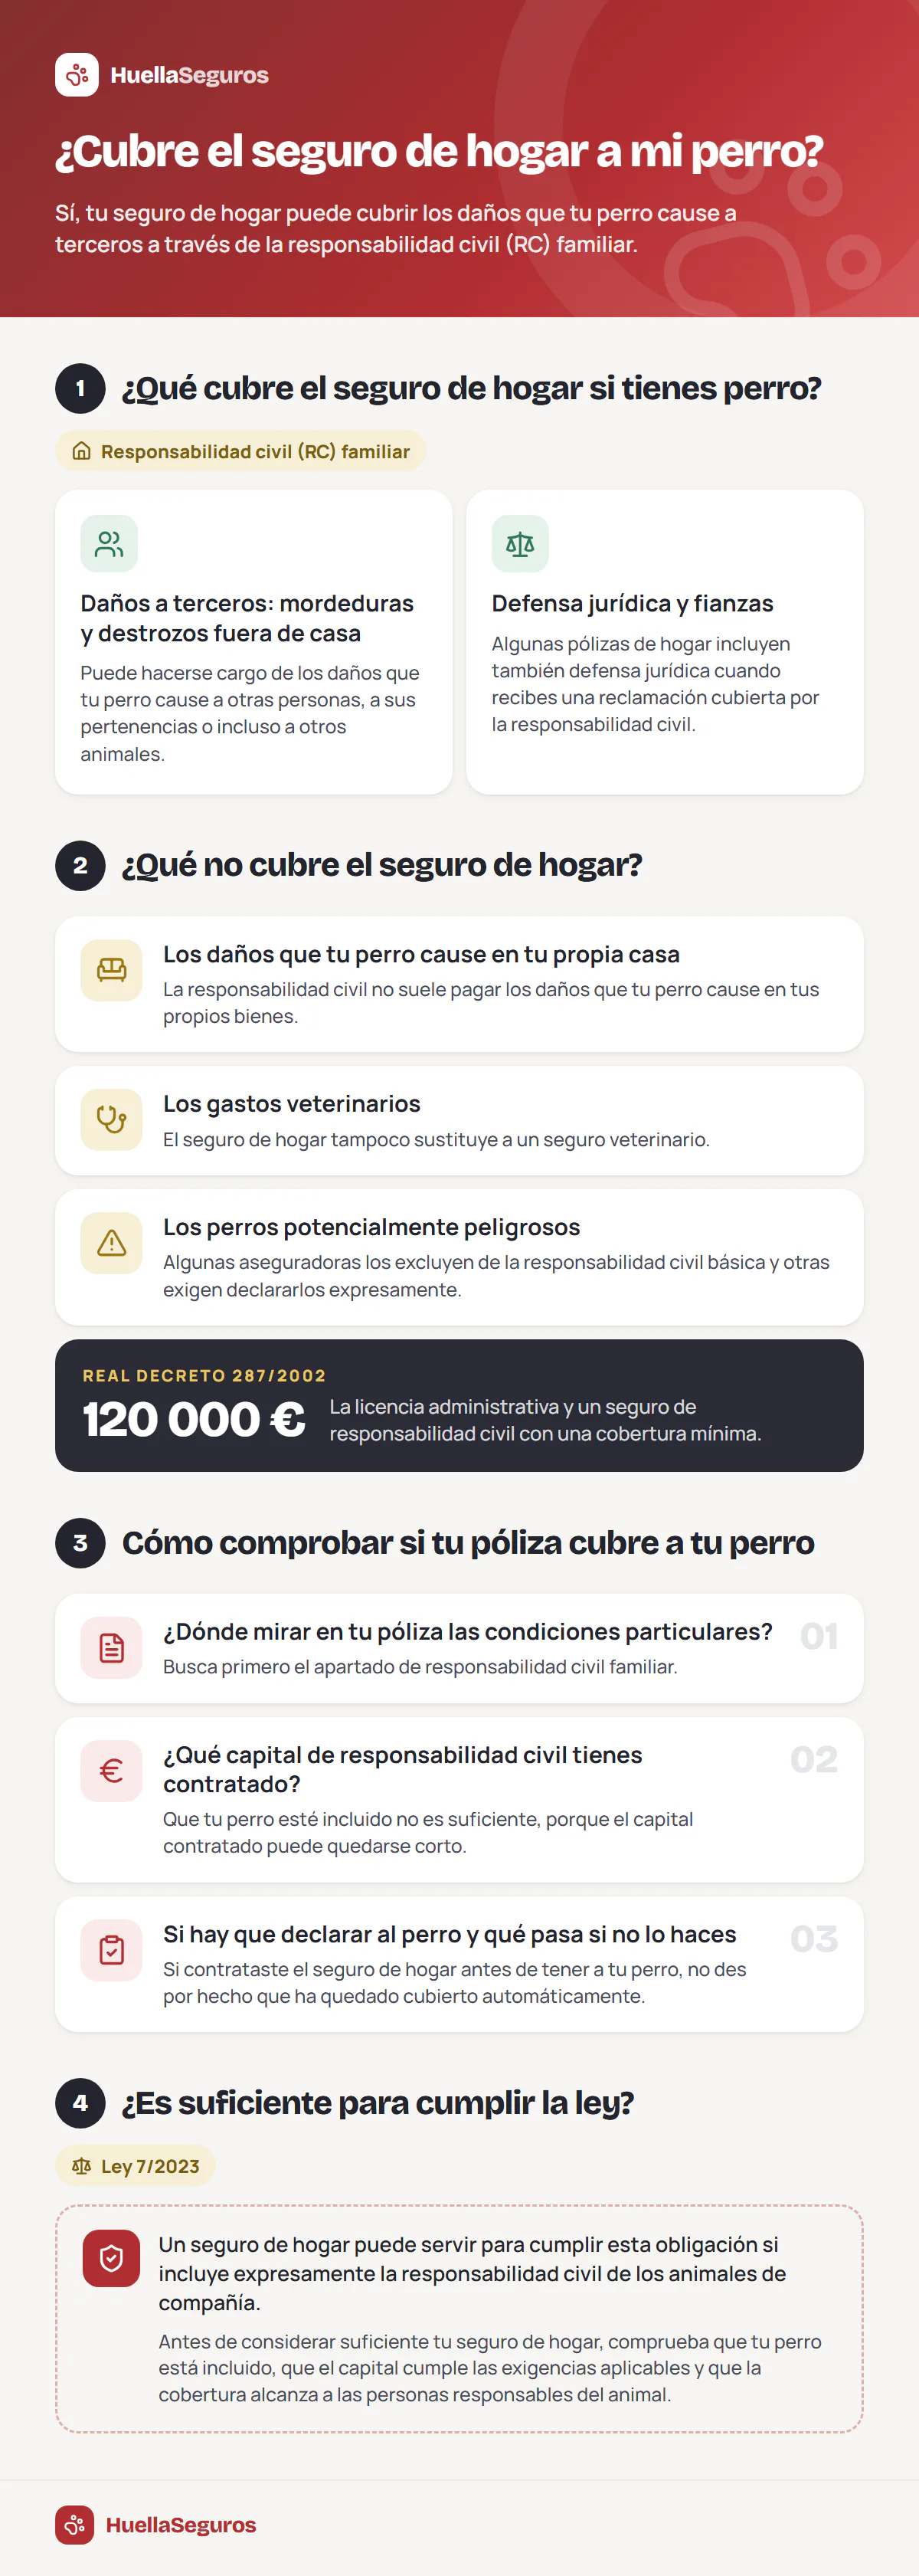
Sí, tu seguro de hogar puede cubrir los daños que tu perro cause a terceros a través de la responsabilidad civil (RC) familiar. Antes de darlo por hecho, comprueba si tu perro está incluido, hasta qué cantidad responde la aseguradora y qué situaciones quedan fuera.
Si tu seguro ya cubre correctamente a tu mascota, no necesitas contratar otro seguro. Eso sí, no des por hecho que todos los seguros de hogar cubren a cualquier perro, sea cual sea su raza o lo que ocurra.
¿Qué cubre el seguro de hogar si tienes perro?
La cobertura relacionada con tu perro suele estar dentro de la responsabilidad civil familiar. Puede hacerse cargo de los daños que tu perro cause a otras personas, a sus pertenencias o incluso a otros animales.
Por otro lado, hay que tener en cuenta que cada compañía establece sus propias condiciones. Merece la pena comprobar qué tienes contratado antes de pagar por otro seguro.
Daños a terceros: mordeduras y destrozos fuera de casa
Imagina que tu perro muerde a alguien durante un paseo. En este caso, la responsabilidad civil puede asumir la indemnización dentro del capital contratado en el seguro de hogar.
La clave está en saber a quién ha causado el daño. La responsabilidad civil está pensada para responder frente a terceros, no para pagar cualquier desperfecto relacionado con tu mascota.
Que tu perro esté incluido no significa que la compañía vaya a pagar cualquier cantidad. Comprueba cuál es el límite de indemnización revisando ese apartado en tu póliza.
Defensa jurídica y fianzas
Algunas pólizas de hogar incluyen también defensa jurídica cuando recibes una reclamación cubierta por la responsabilidad civil.
Esto puede incluir la intervención de abogados y procuradores, según las condiciones contratadas. También pueden contemplarse determinadas fianzas relacionadas con procedimientos judiciales.
Aquí merece la pena mirar la letra pequeña, porque los límites y las condiciones de la defensa jurídica cambian de una compañía a otra.
¿Qué no cubre el seguro de hogar?
Que tu póliza incluya responsabilidad civil para tu perro no significa que lo asegure frente a cualquier problema. Hay situaciones en las que necesitarás otras coberturas, especialmente si hablamos de gastos veterinarios o daños en tus propias pertenencias.
Los daños que tu perro cause en tu propia casa
La responsabilidad civil no suele pagar los daños que tu perro cause en tus propios bienes.
Si araña una puerta, rompe el sofá, muerde un cable o estropea un mueble, no estamos ante un daño a un tercero, sino ante daños en tus propias cosas.
Los gastos veterinarios
El seguro de hogar tampoco sustituye a un seguro veterinario. Si tu perro enferma y necesita una operación, una prueba o varios días de hospitalización, la responsabilidad civil del hogar no pagará esas facturas. Para cubrir esos gastos necesitas una garantía sanitaria específica.
Los perros potencialmente peligrosos
Si tienes un perro considerado potencialmente peligroso (PPP), revisa con detalle qué dice tu seguro de hogar al respecto. Algunas aseguradoras los excluyen de la responsabilidad civil básica y otras exigen declararlos expresamente.
Además, deben cumplirse los requisitos legales aplicables a estos perros, entre ellos la licencia administrativa y un seguro de responsabilidad civil con una cobertura mínima de 120 000 €, según el Real Decreto 287/2002. En Cataluña, el mínimo es de 150 253,03 € por siniestro.
Si tu seguro de hogar no cubre a tu perro o el capital no llega a ese mínimo, puedes contratar un seguro específico para perros potencialmente peligrosos.
Cómo comprobar si tu póliza cubre a tu perro
La forma más segura de saber si tu seguro de hogar cubre a tu perro es revisar las condiciones particulares y generales.
¿Dónde mirar en tu póliza las condiciones particulares?
Busca primero el apartado de responsabilidad civil familiar. Después comprueba si aparecen referencias a animales domésticos, mascotas o animales de compañía.
Revisa también las exclusiones. Algunas pólizas incluyen los perros de forma general, mientras que otras establecen condiciones por raza o tipo de animal.
Si no encuentras una mención clara, pregunta a tu aseguradora o a tu corredor y pide que te lo confirmen. Es mejor resolver la duda ahora que descubrir una exclusión cuando ya ha ocurrido algo.
¿Qué capital de responsabilidad civil tienes contratado?
Que tu perro esté incluido no es suficiente, porque el capital contratado puede quedarse corto.
Piensa en una mordedura que provoque lesiones importantes. La reclamación podría incluir gastos médicos, días de baja laboral o una indemnización por secuelas. Por eso necesitas saber hasta qué cantidad respondería tu aseguradora.
Si hay que declarar al perro y qué pasa si no lo haces
Algunas aseguradoras exigen comunicar que tienes un perro e identificarlo correctamente. También pueden pedir que esté censado, registrado y con la documentación obligatoria en regla.
Si contrataste el seguro de hogar antes de tener a tu perro, no des por hecho que ha quedado cubierto automáticamente.
Si ya tienes póliza, comunícalo a la compañía y pide que te confirmen que tu perro está incluido. Así podrás comprobar también si existe alguna exclusión por raza o uso.
¿Es suficiente para cumplir la ley?
La Ley 7/2023, de protección de los derechos y el bienestar de los animales, establece que la persona titular de un perro debe contratar y mantener en vigor, durante toda la vida del animal, un seguro de responsabilidad civil por daños a terceros que incluya también a las personas responsables del animal. La cuantía mínima debe fijarse mediante desarrollo reglamentario.
Aunque la ley está en vigor desde el 29 de septiembre de 2023, ese reglamento todavía no se ha aprobado, por lo que la obligación general aún no se puede exigir. Eso sí, algunas comunidades autónomas, como Madrid, el País Vasco, Cataluña, Navarra o Asturias, ya exigían un seguro de RC para todos los perros en su normativa propia, así que conviene revisar la de tu comunidad.
Un seguro de hogar puede servir para cumplir esta obligación si incluye expresamente la responsabilidad civil de los animales de compañía. Así lo indicó en 2023 la nota informativa conjunta de la Dirección General de Derechos de los Animales y la Dirección General de Seguros y Fondos de Pensiones (DGSFP).
El proyecto de reglamento en tramitación plantea un mínimo de 100 000 € para los perros que no son potencialmente peligrosos. También admite que el seguro de hogar cumpla la obligación cuando cubra expresamente los daños causados por los perros del tomador o del asegurado. Conviene no tomar esa cifra como definitiva hasta que el reglamento se apruebe.
Antes de considerar suficiente tu seguro de hogar, comprueba que tu perro está incluido, que el capital cumple las exigencias aplicables y que la cobertura alcanza a las personas responsables del animal.
Si quieres una póliza independiente, puedes consultar nuestro seguro de responsabilidad civil para perros.
Cuándo compensa una póliza específica de mascota
Si tu seguro de hogar ya cubre correctamente la responsabilidad civil de tu perro, no tiene mucho sentido pagar dos veces por lo mismo. La situación cambia cuando lo excluye, ofrece una protección limitada o quieres asegurar también su salud.
| Cobertura | Seguro de hogar | Seguro de mascota |
|---|---|---|
| Responsabilidad civil | Puede incluirla | Puede incluirla |
| Capital específico para el perro | Depende de la póliza | Sí, según producto |
| Gastos veterinarios | Normalmente no | Puede incluirlos |
| Robo o extravío | Depende del contrato | Puede incluirlos |
| PPP | Puede estar excluido | Depende de la aseguradora |
En Huella Seguros preferimos comprobar primero qué tienes contratado. Si tu seguro de hogar ya protege adecuadamente a tu perro, te lo diremos. Y si falta alguna cobertura, podemos ayudarte a comparar opciones de seguro para perros.
Preguntas frecuentes
¿Y si vivo de alquiler?
Vivir de alquiler no impide tener responsabilidad civil familiar: puedes incluirla en un seguro de hogar para inquilinos (seguro de contenido). Lo importante es comprobar quién figura como asegurado y qué garantías incluye tu póliza.
Ten en cuenta que el seguro de hogar del propietario no tiene por qué cubrir tu responsabilidad. Aunque la vivienda esté asegurada, eso no significa que tu perro también lo esté.
¿Cubre también a mi gato?
Depende de la póliza: muchos seguros de hogar también incluyen a los gatos dentro de la responsabilidad civil familiar. Como ocurre con los perros, tendrás que comprobar las condiciones de tu póliza para saber si está cubierto y con qué límites.
Si quieres cubrir además enfermedad, accidente u otras necesidades del animal, puedes consultar nuestro seguro para gatos.